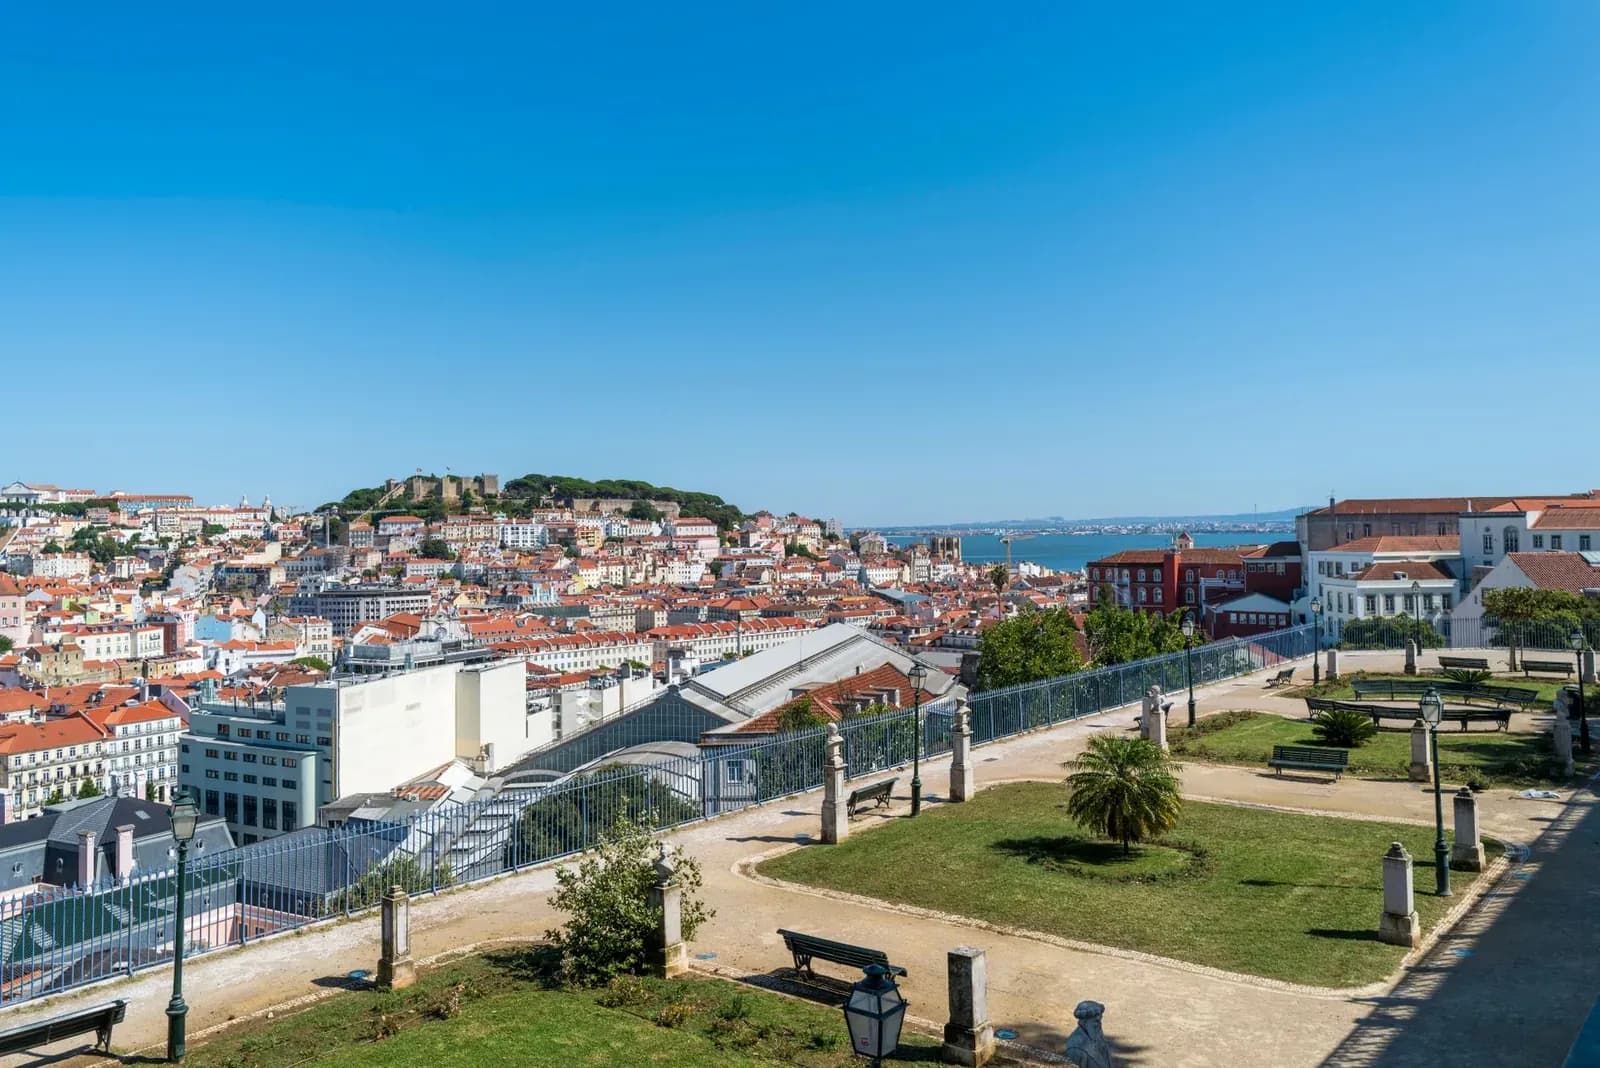
Panorama de Lisbonne et du château São Jorge depuis le miradouro de São Pedro de Alcântara

Assurances

Assurance expatrié au Portugal : santé, voyage et habitation

Bien s'assurer au Portugal évite de mauvaises surprises, que l'on s'y installe ou que l'on y voyage. Ce que couvrent vraiment le SNS, la CEAM et le S1, l'assurance adaptée à chaque profil, les démarches et les pièges : tout est réuni dans cette page.

De quelle assurance a-t-on besoin ?

Tout dépend de votre situation. Un expatrié qui s'installe à Lisbonne cherche surtout une assurance santé : en complément du système public (le SNS), pour le confort et les délais, ou pour se couvrir avant d'y être affilié. Un voyageur, lui, a besoin d'une assurance voyage de courte durée, qui couvre l'annulation, le rapatriement et les frais médicaux le temps du séjour.

Pour éviter la confusion, nous réunissons ici toutes les assurances utiles au Portugal, en sections, plutôt que de les disperser. Repérez votre profil, lisez la section qui vous concerne, et comparez avant de souscrire.

Un point à clarifier d'emblée : la carte européenne d'assurance maladie (CEAM) n'est pas une assurance. Elle facilite l'accès aux soins publics lors d'un court séjour entre pays européens, mais ne couvre ni le rapatriement, ni le privé, ni l'annulation. Pour vivre ou voyager sereinement au Portugal, elle ne suffit donc pas.

Autre réalité à connaître avant de partir : le SNS manque de généralistes. En mai 2026, le portail de transparence du SNS comptait environ 1,67 million d'usagers inscrits sans médecin de famille, dont plus de 1,1 million dans la région de Lisbonne et de la vallée du Tage. Concrètement, un nouvel arrivant à Lisbonne a de fortes chances d'attendre avant d'obtenir un médecin attitré. C'est la principale raison pour laquelle la plupart des expatriés gardent une assurance privée, même une fois inscrits au public.

Numéro d'urgence européen
112
SNS 24, ligne santé d'orientation
808 24 24 24
Usagers sans médecin de famille (mai 2026)
1,67 M
Au-delà, enregistrement de résidence obligatoire (UE)
3 mois

Sources : SNS (portail de transparence), AIMA. Chiffres 2026.

Quelle assurance selon votre profil ?

Le bon contrat dépend d'abord de votre statut au Portugal : votre accès au système public n'est pas le même selon que vous travaillez sur place, touchez une retraite française, arrivez avec un visa ou venez pour quelques semaines. Ce tableau résume, profil par profil, ce qui vous couvre déjà et ce qu'il reste à ajouter.

ProfilAccès au SNSBase de couvertureÀ ajouter
Salarié d'une entreprise portugaiseOui, en tant que résident cotisant à la Segurança SocialSNS + prestations de la Segurança SocialComplémentaire privée (souvent proposée par l'employeur), dentaire, optique
Indépendant ou freelance installéOui, une fois résident et inscrit au centre de santéSNS ; cotisations Segurança Social après 12 mois d'activitéAssurance privée pour les délais, assurance accidents du travail obligatoire
Retraité du régime françaisOui, via le formulaire S1 financé par la FranceSNS comme un assuré portugaisPrivée ou santé internationale senior pour la rapidité et le confort
Nomade digital (visa D8, hors UE)Pas avant la résidence ; ensuite ouiRien tant que la résidence n'est pas obtenueAssurance frais médicaux, urgences et rapatriement exigée au visa (SafetyWing, Mondial Care)
Étudiant français (Erasmus, échange)Oui, avec la CEAM, aux conditions des assurés portugaisAssurance maladie française + CEAMRapatriement, responsabilité civile : Cap Student, ACS Globe Partner
Voyageur (moins de 3 mois)Oui, avec la CEAM, pour les soins imprévusCEAM pour le publicAssurance voyage : rapatriement, privé, annulation (Chapka, Mondial Care)

Un point commun à tous les profils : la période de transition. Entre l'arrivée et l'inscription effective au SNS, il s'écoule souvent plusieurs semaines, parfois plusieurs mois (rendez-vous à la mairie, NIF, justificatif de domicile). Pendant ce temps, seule une assurance privée ou d'expatriation vous protège vraiment. Pour organiser l'ensemble de l'installation, voir notre guide s'installer à Lisbonne.

SNS, CEAM et S1 : ce qui est couvert, ce qui ne l'est pas

Avant de payer une assurance, sachez précisément ce que la couverture publique prend déjà en charge. Le Serviço Nacional de Saúde (SNS) est financé par l'impôt et ouvert à tous les résidents. Depuis 2022, les taxas moderadoras (tickets modérateurs) ont disparu pour les consultations et les examens prescrits : elles ne subsistent qu'aux urgences hospitalières sans orientation préalable.

Couloir d'hôpital avec une patiente en fauteuil roulant

Le SNS (résidents)

Couvert

  • Médecin de famille au centre de santé, consultations et examens prescrits sans frais depuis 2022
  • Urgences et hospitalisation dans le public
  • Maternité, suivi de grossesse et soins des enfants
  • Médicaments sur ordonnance, pris en charge de 15 à 90 % selon l'échelon

Non couvert

  • Le choix du médecin et du spécialiste
  • La plupart des soins dentaires des adultes
  • Lunettes et lentilles, très peu aidées
  • La chambre particulière et les cliniques privées
Valise à roulettes avec un passeport glissé dans la poignée

La CEAM (séjour temporaire)

Couvert

  • Les soins médicalement nécessaires pendant un séjour, dans le public
  • La prise en charge aux mêmes conditions que les assurés portugais, sans avance de frais
  • Le remboursement en France des frais avancés, avec le formulaire S3125

Non couvert

  • Le rapatriement, jamais
  • Les cliniques et médecins privés
  • Les soins programmés et l'installation durable
  • Le reste à charge portugais (urgences, médicaments)
Couple de retraités dans une rue de Lisbonne parcourue par un tramway

Le S1 (retraités, détachés)

Couvert

  • L'accès complet au SNS comme un résident portugais, financé par la France
  • Les soins lors de séjours temporaires en France, pour les retraités
  • Les ayants droit inscrits sur le formulaire

Non couvert

  • Le secteur privé portugais
  • Le dentaire et l'optique, comme pour tout assuré du SNS
  • Le rapatriement et l'assistance en voyage

Médicaments : l'État prend en charge une part du prix selon l'échelon du médicament, de 15 à 90 %. Les traitements de certaines maladies graves sont pris en charge en totalité, d'autres produits ne sont pas remboursés du tout. Le dentaire reste le grand absent : le centre de santé peut assurer un examen, mais les soins qui suivent sont en général à votre charge, hormis pour les enfants, certaines personnes âgées ou vulnérables qui peuvent recevoir un chèque dentiste.

Urgences : sans orientation, le passage aux urgences reste facturé de 14 à 18 € selon le type de service, plus d'éventuels examens, selon le barème publié par le Cleiss. Le bon réflexe : appeler d'abord le SNS 24 (808 24 24 24). Si l'infirmier vous oriente vers les urgences, ou si vous êtes hospitalisé, la participation n'est pas due. Pour tout le fonctionnement du public, voir notre fiche système de santé au Portugal.

L'assurance santé pour expatriés

Une fois résident, vous avez accès au SNS, le système public portugais. Il est solide et abordable, mais une assurance santé privée apporte trois vrais plus : des délais réduits (accès direct aux spécialistes du privé), du confort (choix du médecin, chambre individuelle) et une meilleure couverture du dentaire et de l'optique, parents pauvres du public. Elle est aussi précieuse pour la période avant votre affiliation, à l'arrivée. Deux grandes familles existent : la santé internationale (idéale pour les profils mobiles) et la complémentaire locale. Le détail du public est dans notre fiche santé au Portugal.

Comment trancher entre international et local ? La santé internationale suit partout (utile si vous bougez souvent ou partagez votre temps entre plusieurs pays), avec des plafonds élevés mais un tarif plus haut. La complémentaire locale, moins chère, colle au système portugais et convient bien à une installation stable. Dans tous les cas, la souscription mensuelle et sans engagement séduit les nouveaux arrivants, le temps de trouver leurs marques.

Médecin en blouse blanche avec stéthoscope, assis à son bureau

L'assurance locale portugaise

Les contrats vendus par les assureurs du pays (on croise souvent les réseaux Médis et Multicare) fonctionnent sur un modèle de réseau : vous payez un tarif réduit chez les médecins et cliniques conventionnés, et êtes moins bien remboursé en dehors. Les grands groupes hospitaliers privés de Lisbonne (CUF, Hospital da Luz, Lusíadas) sont dans la plupart des réseaux.

Avantages : prix bas, papiers en portugais acceptés partout. Limites : des plafonds annuels modestes, des délais de carence, aucune couverture hors du Portugal, et un NIF ainsi qu'une adresse portugaise sont en général demandés pour souscrire.

La santé internationale

Les contrats internationaux (Chapka, SafetyWing, ACS, Mondial Care, mais aussi les grands assureurs comme Allianz Care, AXA ou Cigna) vous couvrent au Portugal et lors de vos déplacements, avec des plafonds élevés, un rapatriement inclus et souvent une prise en charge directe des hospitalisations.

Ils conviennent aux premiers mois, aux profils mobiles et à ceux qui veulent garder un pied en France. Un Français peut aussi adhérer à la Caisse des Français de l'étranger (CFE), qui rembourse sur la base des tarifs français, et la compléter par une assurance privée.
Projet bébé ? Le SNS prend en charge le suivi de grossesse et l'accouchement dans le public. Dans le privé, la maternité est presque toujours une option, avec un délai de carence souvent long : elle doit être souscrite bien avant la grossesse. Pensez aussi à déclarer vite le nouveau-né : chez ACS, par exemple, il est accepté sans questionnaire médical s'il est déclaré dans les 30 jours suivant la naissance. Pour la scolarité des enfants ensuite, voir notre page école à Lisbonne.

SafetyWing · Nomad Insurance

Assurance santé internationale à abonnement : souscription possible avant le départ ou déjà sur place. Formule Essential plafonnée à 250 000 $, à partir de 62,72 $ par période de 4 semaines pour les 18 à 39 ans (tarif affiché en octobre 2026).

Voir l'offre

Chapka · Cap Tempo Expat

Couverture de la première année d'expatriation (12 mois au plus) : frais médicaux à 100 % sans franchise pour maladie ou accident imprévus, rapatriement aux frais réels. Moins de 65 ans au départ, à souscrire avant de partir. À partir de 85 € par mois.

Voir l'offre

ACS · Globe Traveller

Pour les longs séjours et la transition avant le SNS : moins de 66 ans, toutes nationalités, jusqu'à 12 mois. Frais médicaux de 150 000 à 500 000 € dès le premier euro, hospitalisation sans franchise, rapatriement aux frais réels. Souscription possible déjà parti (8 jours de carence). À partir de 25 €.

Voir l'offre

Mondial Care

Spécialiste de l'assurance voyage et expatriés, ouvert à toutes les nationalités, sans limite d'âge affichée, avec un médecin en téléconsultation 24 h sur 24. Devis en ligne en quelques minutes, utile pour comparer avec une offre de santé internationale.

Voir l'offre

Liens partenaires : les suivre peut nous rémunérer, sans surcoût pour vous. Garanties et tarifs relevés sur les sites des assureurs en octobre 2026, susceptibles d'évoluer. Informations non contractuelles.

Combien coûte une assurance santé au Portugal ?

Il n'existe pas de prix unique : le tarif dépend surtout de votre âge, du plafond choisi, de la franchise et des options (soins courants, dentaire, maternité). Voici les prix d'entrée affichés par nos partenaires en octobre 2026, pour vous donner des ordres de grandeur réels plutôt que des moyennes invérifiables.

ContratPrix affichéÀ savoir
SafetyWing Essential (18 à 39 ans)62,72 $ par 4 semainesPlafond 250 000 $, couverture limitée dans le pays d'origine
SafetyWing Complete (18 à 39 ans)177,50 $ par moisFormule haute, sans restriction de couverture au pays d'origine
Chapka Cap Tempo Expatà partir de 85 € par moisPremière année d'expatriation, moins de 65 ans
Chapka Cap Studentà partir de 28 € par moisÉtudes et stages, 12 à 39 ans, 24 mois au plus
ACS Globe Travellerà partir de 25 €Moins de 66 ans, jusqu'à 12 mois, prix selon durée et plafond
ACS Globe Partnerà partir de 16,50 €Moins de 40 ans, jusqu'à 12 mois

L'âge pèse le plus lourd. Une santé internationale complète coûte quelques dizaines d'euros par mois à 30 ans, mais plusieurs milliers d'euros par an après 65 ans : ACS cite par exemple, pour un retraité français de 66 ans (expatrié en Thaïlande), environ 5 600 € par an sans franchise pour sa formule senior en hospitalisation. La franchise est le levier le plus efficace pour baisser la prime : dans ce même exemple, une franchise de 600 € ramène la cotisation à environ 4 000 € par an, soit près de 30 % de moins.

Les contrats locaux portugais sont en général moins chers que la santé internationale, car ils ne couvrent que le Portugal et plafonnent leurs remboursements. Pour un couple installé durablement et inscrit au SNS, c'est souvent le meilleur rapport qualité-prix. Pour la première année, ou si vous voyagez beaucoup, un contrat international reste plus sûr. Pensez enfin aux réductions famille : ACS, par exemple, accorde 10 % dès trois membres d'une même famille sur le Globe Traveller.

Se soigner à Lisbonne avec son assurance

En cas d'urgence vitale, composez le 112. Pour tout le reste, le réflexe est d'appeler le SNS 24 (808 24 24 24) : un infirmier évalue la situation, vous oriente vers le centre de santé, une consultation le jour même ou les urgences, et vous évite la participation aux urgences. Les grands hôpitaux publics de Lisbonne sont Santa Maria (près de la Cidade Universitária), São José au centre et, pour les enfants, Dona Estefânia.

Côté privé, les hôpitaux CUF Descobertas et CUF Tejo, Hospital da Luz (près de Colégio Militar) et Lusíadas ont des urgences ouvertes en continu et des médecins qui parlent souvent anglais, parfois français. Avec une assurance internationale, appelez la plateforme de votre assureur avant une hospitalisation programmée : c'est elle qui organise la prise en charge directe et vous évite d'avancer des milliers d'euros.

Pour les consultations courantes, vous payerez en général sur place puis enverrez la facture à l'assureur. Demandez toujours une fatura com NIF (facture à votre numéro fiscal) : elle sert au remboursement et ouvre droit à une déduction de frais de santé dans votre déclaration d'impôt portugaise.

Médecin en consultation avec une patiente dans un cabinet

Salarié ou indépendant : la Segurança Social

Si vous travaillez au Portugal, vous relevez de la Segurança Social, la sécurité sociale portugaise. Un salarié cotise 11 % de son salaire brut, l'employeur 23,75 %. Ces cotisations ouvrent droit aux indemnités maladie, maternité, chômage et à la retraite ; les soins, eux, passent par le SNS, ouvert à tout résident. Beaucoup d'entreprises de Lisbonne offrent en plus une assurance santé de groupe : c'est un argument à négocier à l'embauche.

Les indépendants (trabalhadores independentes, avec les recibos verdes) cotisent à un taux de 21,4 % sur une assiette réduite de leurs revenus, et sont en principe exonérés pendant les 12 premiers mois d'activité. Ils doivent souscrire eux-mêmes une assurance accidents du travail, obligatoire au Portugal, et n'ont aucune mutuelle d'entreprise : une assurance privée est donc encore plus utile pour eux.

Cas particulier : le salarié détaché par une entreprise française reste affilié en France et reçoit un S1 pour se soigner au Portugal. Le volet fiscal (IRS, régime IFICI) est détaillé dans notre fiche fiscalité et IFICI.

Ordinateur portable ouvert sur un bureau à domicile
Couple de retraités se promenant dans une allée en ville

L'assurance santé des retraités

Les retraités européens bénéficient d'un dispositif avantageux : le formulaire S1, délivré par leur caisse d'origine, leur ouvre l'accès au SNS, financé par leur pays. En pratique, beaucoup de retraités ajoutent tout de même une assurance privée ou une complémentaire pour gagner en rapidité et en confort, un besoin qui grandit avec l'âge. Les mêmes contrats de santé internationale ou locale conviennent, à calibrer selon vos besoins de soins.

Bon à savoir : un retraité du régime français qui réside dans l'Union européenne reste pris en charge lors de ses séjours temporaires en France, ce qui permet de garder son médecin ou de se faire opérer en France. Demandez le S1 avant le départ à votre caisse d'assurance maladie : en attendant, la CEAM dépanne pour les soins imprévus.

Pour le privé, attention à l'âge de souscription : beaucoup de contrats fixent un âge maximal (le Cap Tempo Expat, par exemple, s'adresse aux moins de 65 ans au départ), et le tarif monte nettement après 60 ans. Souscrire tôt, quand on est en bonne santé, limite aussi les exclusions. Pour les plus de 60 ans, ACS propose une assurance santé expatrié senior, avec une option sans questionnaire médical pour les moins de 74 ans (les pathologies des cinq dernières années sont alors exclues au départ). On détaille le volet retraite, S1 compris, dans notre fiche prendre sa retraite au Portugal, et le visa des retraités non européens dans notre page visa D7.

Ordinateur portable sur une table de café pour le télétravail

Nomades digitaux et visa D8

Pour un visa national (D8 de télétravail, D7 de revenus passifs), le consulat portugais demande une assurance valide couvrant les frais médicaux, l'assistance médicale urgente et l'éventuel rapatriement. Ce document est exigé avant même l'examen du dossier. Une exception existe pour les pays liés au Portugal par un accord de sécurité sociale reconnu (Brésil avec le PB4, Royaume-Uni avec le S1).

Le piège : prendre une assurance de quelques semaines juste pour le visa. Ensuite viennent le rendez-vous à l'AIMA et l'inscription au SNS, qui prennent du temps. Une formule à abonnement mensuel, résiliable une fois la résidence obtenue, évite les trous de couverture. SafetyWing se souscrit même déjà sur place ; Mondial Care accepte toutes les nationalités, pratique pour un dossier brésilien, américain ou indien. Tout le dossier est dans notre guide visa nomade digital.

Étudiants en colocation réunis dans un appartement

Étudiants et stagiaires

Un étudiant français en Erasmus ou en échange reste affilié à l'Assurance maladie française : il se soigne au Portugal avec sa CEAM, aux conditions des assurés portugais. Elle ne couvre ni le privé ni le rapatriement, et les stages exigent souvent une responsabilité civile. Un contrat étudiant comble ces trous pour un coût modeste.

Le Cap Student de Chapka, par exemple, s'adresse aux 12 à 39 ans, pour 24 mois au plus : frais médicaux à 100 % sans franchise pour maladie ou accident imprévus, rapatriement aux frais réels et responsabilité civile jusqu'à 4 millions d'euros, à partir de 28 € par mois (octobre 2026). Chez ACS, le Globe Partner couvre les moins de 40 ans jusqu'à 12 mois, avec 300 000 € de frais médicaux. Les étudiants hors UE admis dans un établissement supérieur reconnu sont, eux, dispensés d'assurance pour le visa.

L'assurance voyage

Pour un séjour à Lisbonne ou une escapade au Portugal, une assurance voyage de courte durée est vivement recommandée. Elle couvre l'annulation avant le départ, le rapatriement et l'assistance, ainsi que les frais de santé imprévus sur place. La carte européenne d'assurance maladie dépanne pour les soins de base entre Européens, mais ne remplace ni le rapatriement ni la garantie annulation. Préparez votre voyage avec nos guides visiter Lisbonne et escapades.

Avec la CEAM, présentez-vous dans un établissement du SNS : il n'y a pas d'avance de frais, seulement le reste à charge des assurés portugais. Si vous avez payé (clinique, pharmacie), gardez toutes les factures et demandez le remboursement à votre caisse au retour avec le formulaire S3125, en ligne sur votre compte ameli. Le remboursement se fait au mieux sur la base des tarifs français, d'où l'intérêt d'une assurance voyage pour le privé.

Hall d'aéroport avec les panneaux des départs et des arrivées

Avant de souscrire, vérifiez trois points

La durée couverte

Elle doit couvrir l'ensemble de votre séjour. Les contrats voyage s'arrêtent souvent à 90 jours : au-delà, il faut un contrat d'expatriation.

Le plafond des frais médicaux

C'est le chiffre à comparer. En Europe, 100 000 € suffisent largement pour un séjour au Portugal.

Les activités prévues

Surf à Ericeira, randonnée, plongée : elles sont parfois exclues des contrats de base.

Côté annulation, la garantie se prend juste après la réservation. Chez Chapka, l'option annulation du Cap Assistance coûte 2,5 % du montant du voyage (15 € minimum par personne) et doit être souscrite dans les 48 heures suivant la réservation, à plus de 10 jours du départ. Les plus de 65 ans paient une majoration de 10 % sur l'assistance.

Séjour long, année sabbatique ou repérage de plusieurs mois avant de s'installer ? Au-delà de 90 jours, passez à un contrat longue durée. Le Globe Traveller d'ACS couvre jusqu'à 12 mois les moins de 66 ans, avec une option annulation jusqu'à 9 000 € par personne (à prendre au moment de la réservation, au départ de la France métropolitaine) et une garantie bagages jusqu'à 2 000 €. Il peut se souscrire une fois parti, mais toutes les garanties ne démarrent alors qu'après 8 jours de carence : mieux vaut le prendre avant le vol.

Chapka · Cap Assistance 24/24

Séjours de 90 jours au plus : frais médicaux jusqu'à 100 000 € en Europe, rapatriement aux frais réels, voyageurs jusqu'à 80 ans inclus.

Voir l'offre

Chapka · Cap Annulation

Pour couvrir l'annulation de votre voyage en cas d'imprévu avant le départ.

Voir l'offre

Mondial Care · World Travel

Frais médicaux jusqu'à 300 000 € hors États-Unis et Canada (franchise de 50 € par sinistre), bagages jusqu'à 1 000 €, annulation de billetterie jusqu'à 1 500 € par personne.

Voir l'offre

ACS · Globe Partner

Pour les moins de 40 ans, jusqu'à 12 mois : frais médicaux jusqu'à 300 000 € dès le premier euro, rapatriement aux frais réels, à partir de 16,50 €.

Voir l'offre

Liens partenaires : les suivre peut nous rémunérer, sans surcoût pour vous. Conditions relevées en octobre 2026. Comparez les garanties et les plafonds. Informations non contractuelles.

Quatre cas concrets

Les situations réelles mélangent souvent plusieurs régimes. Voici comment se combinent public, privé et assistance pour quatre profils types que l'on croise souvent à Lisbonne.

Sofia, 31 ans, nomade digitale brésilienne

Elle demande le visa D8 au consulat. Il lui faut une assurance couvrant frais médicaux, urgences et rapatriement. Elle choisit une santé internationale à abonnement, qu'elle garde jusqu'à l'obtention de sa résidence, puis s'inscrit au centre de santé de son quartier et conserve le privé pour les spécialistes.

Marc et Hélène, 66 et 64 ans, retraités

Avant de partir, ils demandent le formulaire S1 à leur caisse française. À Lisbonne, ils s'enregistrent à la mairie, font valider le S1, puis s'inscrivent au centre de santé. Ils ajoutent une assurance privée pour éviter les délais de spécialistes et prennent une assistance rapatriement pour leurs voyages.

La famille Martin, salariés à Lisbonne

Monsieur signe un contrat de travail portugais : la famille cotise à la Segurança Social et relève du SNS. L'employeur propose une complémentaire de groupe, qu'ils étendent au dentaire des enfants. Pour les trois mois de transition, ils ont pris un contrat d'expatriation avant le départ.

Léa, 21 ans, en Erasmus à l'université de Lisbonne

Elle reste affiliée à l'Assurance maladie française et part avec sa CEAM, demandée sur ameli. Elle ajoute un contrat étudiant pour le rapatriement et la responsabilité civile, souvent exigée pour les stages. Coût : quelques dizaines d'euros par mois.

Les démarches, dans l'ordre

L'ordre compte : plusieurs documents en conditionnent d'autres, et le número de utente arrive en dernier. Voici le parcours type d'un Français qui s'installe à Lisbonne, de la souscription avant le départ jusqu'à l'inscription au centre de santé.

  1. 1

    Avant le départ, souscrivez votre assurance d'expatriation et demandez, selon votre cas, la CEAM (séjour) ou le formulaire S1 (retraite, détachement).

  2. 2

    Obtenez votre NIF, le numéro fiscal portugais : il vous sera demandé partout, y compris par les assureurs locaux.

  3. 3

    Citoyen européen : après trois mois, demandez le certificat d'enregistrement à la Câmara Municipal, dans les 30 jours qui suivent.

  4. 4

    Si vous travaillez au Portugal, obtenez votre NISS (numéro de sécurité sociale) auprès de la Segurança Social. Retraité : faites enregistrer votre S1.

  5. 5

    Inscrivez-vous au centre de saúde de votre quartier avec pièce d'identité, NIF, certificat de résidence et justificatif de domicile : vous recevez votre número de utente.

  6. 6

    Ajustez ensuite votre contrat privé : une fois le SNS acquis, une complémentaire locale peut suffire et coûter moins cher qu'une santé internationale.

Main signant un contrat au stylo

Quitter la France : ce qui change pour votre couverture

En transférant votre résidence au Portugal, vous quittez en principe l'Assurance maladie française, sauf si vous êtes retraité du régime français ou salarié détaché : vous relevez alors du S1. Votre carte Vitale et votre CEAM ne doivent plus servir. Prévenez votre caisse de votre départ, et gardez vos derniers relevés de remboursement, utiles pour la suite.

Votre mutuelle française n'a plus d'intérêt une fois parti : le changement de résidence permet en général de la résilier. Si vous tenez à rester rattaché au système français, la CFE est une adhésion volontaire, à compléter par une assurance privée. Le reste du déménagement (banque, logement, fiscalité) est détaillé dans notre guide expatriation.

Pour un citoyen européen sans activité professionnelle, le droit au séjour de plus de trois mois suppose des ressources suffisantes et une assurance santé : la mairie peut demander un justificatif lors de l'enregistrement. Gardez donc votre attestation d'assurance à portée de main.

Assurance habitation et responsabilité civile

Si vous vous installez, pensez aussi à l'assurance habitation. Elle n'est pas toujours strictement obligatoire pour un locataire, mais elle est vivement conseillée, et de nombreux bailleurs la demandent. En copropriété, la loi portugaise impose une assurance incendie de l'immeuble, parties communes comme logements : le condomínio (syndic) vérifie qu'elle existe. Le propriétaire a tout intérêt à aller plus loin avec une multirriscos (dégâts des eaux, vol, bris de glace), surtout s'il loue son bien.

Pour un achat à crédit, la banque exige en général une multirriscos et une assurance vie liées au prêt ; vous pouvez la souscrire ailleurs si les garanties sont équivalentes, ce qui fait souvent baisser la note. La responsabilité civile, souvent incluse, couvre les dommages causés à des tiers (la fuite qui abîme l'appartement du dessous, typiquement). Si vous achetez, voir notre guide acheter un appartement à Lisbonne et la section immobilier.

Façades d'immeubles d'habitation à balcons à Lisbonne

Comment choisir et souscrire

Au-delà du prix, une assurance se juge sur ses garanties réelles. Passez chaque offre au crible de ces critères :

Le plafond de prise en charge et les franchises

La couverture du rapatriement et de l'assistance

Le réseau de soins et l'avance des frais

Le dentaire, l'optique et la maternité

Les exclusions, délais de carence et conditions d'âge

Lisez aussi la ligne sur l'avance des frais. Avec un contrat local ou la CFE, on paie souvent puis on se fait rembourser ; avec une santé internationale, l'assureur règle en général directement l'hôpital pour une hospitalisation, mais pas les consultations courantes. Enfin, vérifiez la couverture en France si vous y rentrez souvent : certaines formules la limitent à quelques semaines par an (30 jours sur la formule Essential de SafetyWing).

N'hésitez pas à passer par un courtier spécialisé dans l'expatriation : il compare les contrats et cible ceux adaptés à votre situation. Lisez toujours les exclusions et les plafonds avant de signer, et gardez une trace écrite de ce qui est couvert. Ce guide est informatif et non contractuel : comparez plusieurs devis avant de vous décider. Pour budgéter l'ensemble, voir le coût de la vie à Lisbonne.

Les erreurs à éviter

Compter sur la CEAM pour s'installer

La CEAM sert aux séjours temporaires. Dès que vous transférez votre résidence, elle ne vous couvre plus au Portugal : il faut passer par l'inscription au SNS ou par une assurance privée.

Souscrire trop tard

Certains contrats d'expatriation, comme le Cap Tempo Expat, se prennent avant le départ uniquement. Une fois à Lisbonne, vos options se réduisent. Anticipez d'au moins un mois.

Ignorer les délais de carence

Beaucoup de contrats locaux appliquent un délai de carence de plusieurs mois sur le dentaire, la maternité ou les maladies chroniques. Projet de grossesse ? Vérifiez ce point en premier.

Taire un antécédent médical

Le questionnaire de santé engage. Un antécédent non déclaré peut justifier un refus de prise en charge, au pire moment. Les formules d'entrée de gamme excluent souvent les pathologies préexistantes.

Laisser expirer l'assurance du visa

L'assurance présentée au consulat couvre souvent quelques mois. Entre le visa et l'obtention de la résidence, puis l'inscription au SNS, il peut s'écouler longtemps : gardez une couverture continue.

Confondre assistance et assurance santé

Une assurance voyage couvre l'imprévu (accident, maladie soudaine). Elle ne paie ni vos bilans, ni votre suivi au long cours, ni le dentiste de routine. Pour vivre sur place, il faut une vraie assurance santé.

Assurance expatrié au Portugal : questions fréquentes

Faut-il une assurance santé privée au Portugal ?

Le SNS couvre les résidents, mais une assurance santé privée apporte des délais réduits et prend en charge le dentaire et l'optique, mal remboursés par le public. Elle est aussi précieuse pour la période avant votre affiliation. Voir notre page santé au Portugal.

Quelle assurance pour un expatrié à Lisbonne ?

Une assurance santé internationale ou une complémentaire locale, en complément du SNS, selon votre profil et votre budget. Les nomades et expatriés récents optent souvent pour une couverture souple et mensuelle ; les installations longues, pour un contrat local une fois inscrits au SNS. Comparez les plafonds et les exclusions avant de choisir.

Quel est le prix d'une assurance santé pour un expatrié ?

Tout dépend de l'âge, des plafonds et de la zone. À titre d'exemple en octobre 2026, le Cap Tempo Expat de Chapka démarre à 85 € par mois, la formule Essential de SafetyWing à 62,72 $ par 4 semaines entre 18 et 39 ans. Une santé internationale complète, à 50 ans passés, coûte nettement plus.

L'assurance santé est-elle obligatoire pour un visa au Portugal ?

Oui pour les visas nationaux demandés par les ressortissants hors UE : le consulat exige une assurance couvrant les frais médicaux, l'assistance urgente et le rapatriement. Les étudiants admis dans le supérieur en sont dispensés. Détails sur nos pages visa nomade digital et visa D7.

La carte européenne d'assurance maladie suffit-elle pour vivre au Portugal ?

Non. La CEAM couvre les soins imprévus lors d'un séjour temporaire, dans le public. Une fois installé, vous devez vous inscrire au SNS comme résident (ou utiliser un S1 si vous êtes retraité) et, idéalement, ajouter une assurance privée.

Faut-il une assurance voyage pour le Portugal ?

Elle est vivement recommandée pour un séjour : elle couvre l'annulation, le rapatriement et les frais de santé dans le privé. La CEAM aide pour les soins publics de base, mais ne remplace pas une vraie assurance voyage.

Les retraités sont-ils couverts au Portugal ?

Oui : les retraités européens accèdent au SNS via le formulaire S1, financé par leur pays d'origine. Beaucoup ajoutent une assurance privée pour le confort et les délais. Voir notre fiche retraite au Portugal.

Comment s'inscrire au SNS en tant qu'expatrié ?

Présentez-vous au centre de santé de votre quartier avec votre pièce d'identité, votre NIF, votre certificat de résidence et un justificatif de domicile. Vous obtenez un número de utente, qui donne accès au médecin de famille et aux soins publics.

Les urgences sont-elles payantes au Portugal ?

Le passage aux urgences hospitalières sans orientation préalable reste soumis à une petite participation (14 à 18 € selon le type d'urgence, d'après le Cleiss). Elle n'est pas due si vous avez été orienté par le SNS 24 (808 24 24 24) ou si vous êtes hospitalisé.